Seguro prestamista é o seguro que quita o empréstimo se o cliente morrer ou ficar inválido, e às vezes se perder o emprego. O banco não pode obrigar você a contratá-lo nem escolher a seguradora (STJ, Tema 972). Para descobrir se você tem um, confira o contrato e o demonstrativo do Custo Efetivo Total, consulte a Susep pelo gov.br e peça ao banco, por escrito, o contrato e a apólice. Se ele foi imposto, o valor e os juros cobrados sobre ele podem ser pedidos de volta.
O que o TJSP decide: em 121 acórdãos de 2025 e 2026, o seguro foi afastado em metade das decisões. Veja o levantamento completo, com os processos.
Antes de começar. Esta página mostra como descobrir se há seguro no seu contrato e como pedir os documentos, sem custo e sem precisar decidir nada agora. Nada aqui pede senha, cartão, código de verificação ou depósito. Quem pedir qualquer um desses para “liberar” dinheiro não é o banco nem o escritório.
O caminho, em 5 passos
- 1Olhe o contratoProcure “seguro”, “prestamista” ou “proteção” e o valor financiado.
- 2Confira o CETNo quadro do custo total, o seguro aparece em reais e em %.
- 3Consulte a SusepSem contrato? Consulte sozinho, com a conta gov.br, os seguros no seu CPF.
- 4Peça os documentosContrato, proposta assinada e apólice, por escrito, com protocolo.
- 5Notifique pelos CorreiosSem resposta, notificação extrajudicial com AR.
Achou um seguro que não lembra de ter pedido?
Alguém do escritório pode olhar o contrato com você e dizer se há valor a pedir de volta.
O que é seguro prestamista?
É um seguro ligado a uma dívida. Se o cliente morre ou fica inválido, e em alguns contratos se perde o emprego, a seguradora paga o saldo do empréstimo ao banco. Por isso, em quase todos os contratos, o primeiro beneficiário é o próprio banco.
O seguro em si não é ilegal e pode ser útil para quem quis contratar. O problema aparece em três situações: quando ele vem como condição para o crédito sair, quando a seguradora é imposta pelo banco e quando a pessoa nem sabe que ele existe.
O que ele costuma cobrir, conforme o plano contratado:
- morte natural ou acidental;
- invalidez permanente total por acidente ou doença;
- incapacidade física temporária;
- desemprego involuntário, em geral só para quem tem carteira assinada e com carência.
Aparece em empréstimo pessoal, consignado, financiamento de veículo, cartão de crédito, antecipação do FGTS e consórcio.
Outros nomes do seguro prestamista
Pouca gente reconhece o nome “prestamista”. No contrato, na fatura e na conversa com o banco, o mesmo seguro costuma aparecer como:
- seguro proteção financeira ou proteção financeira;
- seguro do empréstimo ou seguro de empréstimo;
- seguro de crédito ou seguro de proteção ao crédito;
- seguro do consignado;
- seguro de proteção ao credor, nome usado em algumas condições gerais;
- seguro de dívida ou seguro de quitação.
Os bancos também dão nomes comerciais ao produto. Alguns exemplos: BB Crédito Protegido (Banco do Brasil, no consignado e no crédito pessoal), Parcelamento Protegido (Itaú), Fatura Protegida (C6 Bank), Limite Protegido (Mercado Pago) e Conta Paga Garantida (Credicard). Os nomes mudam com o tempo. O que importa é encontrar no contrato ou na fatura uma linha de seguro ligada à dívida.
O seguro prestamista também aparece fora dos bancos: no crediário e no cartão de lojas, no consórcio, no financiamento de carro e moto feito pela própria montadora e no crédito de fintechs e financeiras.
Quanto custa o seguro prestamista?
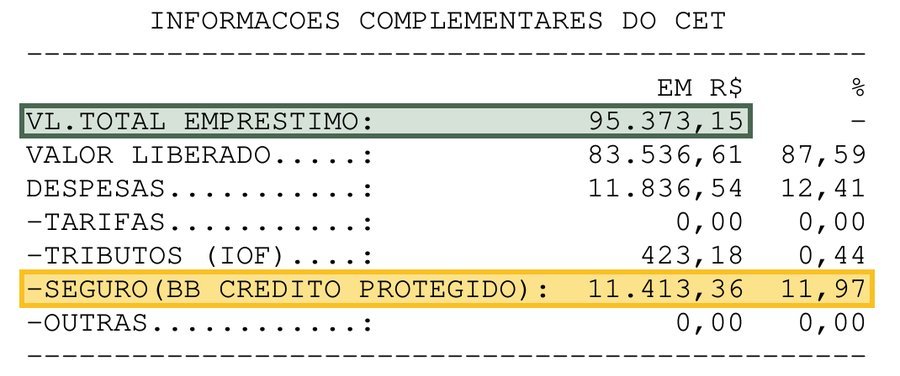
Muitos sites dizem que o seguro custa entre 0,5% e 2% do valor da dívida. Na prática, pode ser muito mais. No contrato real mostrado abaixo, o seguro foi de R$ 11.413,36, ou 11,97% do valor financiado, cobrado de uma vez e ainda com juros por 96 meses. Por isso vale conferir o seu contrato e fazer a conta na calculadora.
Para quem vai o dinheiro do seguro?
O dinheiro do seguro prestamista não vai para a sua família. Vai para o banco. Quem paga é você, mas quem recebe primeiro é o banco: se acontecer a morte ou a invalidez coberta, a seguradora usa o valor para quitar o que ainda falta do empréstimo. Só sobra algo para a família se o capital segurado for maior do que a dívida, e apenas essa diferença.
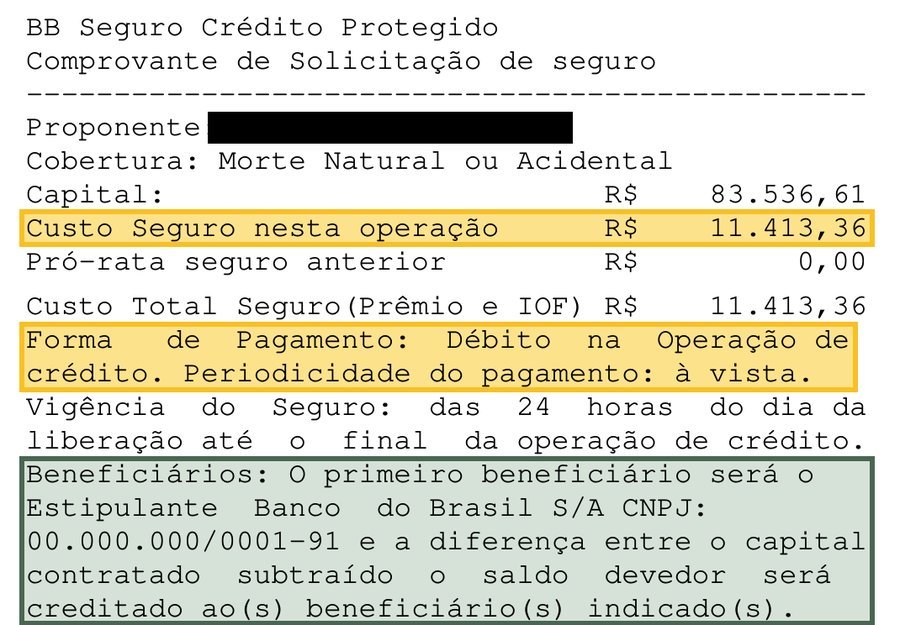
Não confunda com o seguro de vida comum, em que a indenização é paga às pessoas que você indica. No prestamista, o seguro protege o banco contra o risco de não receber. No contrato do exemplo abaixo, o comprovante diz literalmente que “o primeiro beneficiário será o Estipulante Banco do Brasil S/A”.
Exemplo real: um seguro de R$ 11,4 mil que vira R$ 21,2 mil
Os recortes abaixo são de um contrato real de consignado do Banco do Brasil, de dezembro de 2017, juntado pelo próprio banco em um processo. Os dados da cliente foram cobertos com tarja preta.
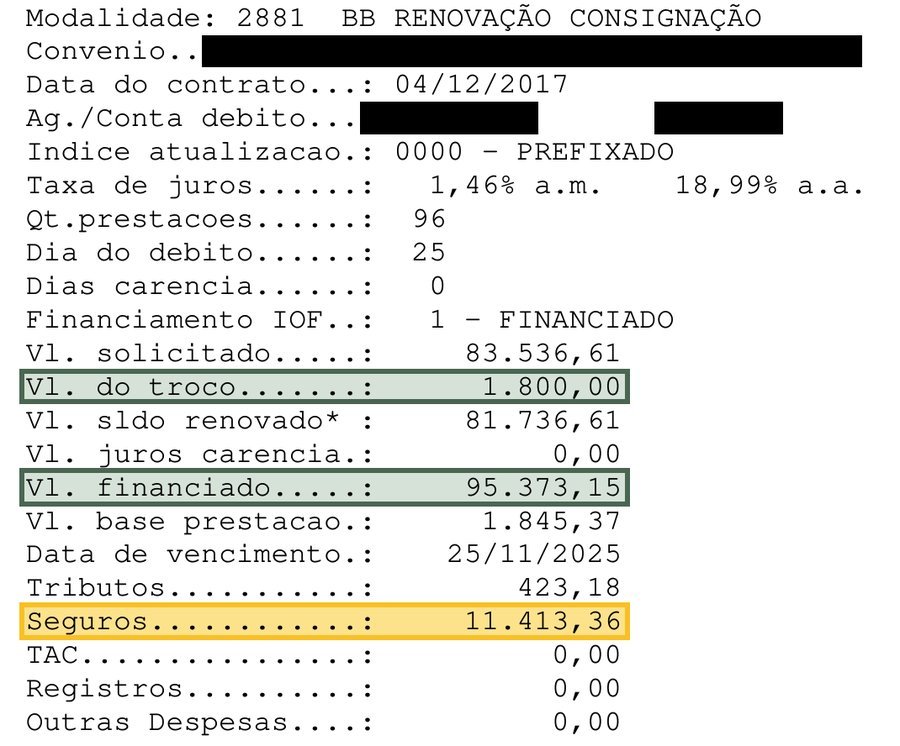
1. O seguro foi somado à dívida. O banco incluiu R$ 11.413,36 de seguro no valor financiado de R$ 95.373,15. De dinheiro novo, a cliente recebeu só R$ 1.800,00 de troco.
2. Cobrado à vista, no dia do contrato. O comprovante do banco diz “periodicidade do pagamento: à vista”, debitado na operação de crédito. E o primeiro beneficiário é o Banco do Brasil.
3. O peso do seguro, calculado pelo próprio banco. No quadro do Custo Efetivo Total, o seguro aparece como 11,97% de todo o valor emprestado.
Quanto ela paga por esse seguro
Só de juros sobre o seguro, são R$ 9.786,94. É dinheiro pago porque o seguro foi financiado junto com o empréstimo.
Como fizemos a conta: o seguro representa 11,97% do valor financiado, percentual informado pelo banco no quadro do CET. Por isso, 11,97% de cada parcela corresponde ao seguro. Exemplo ilustrativo, que não garante resultado em outro caso.
Calculadora: quanto o seguro custa no seu contrato
Pegue o contrato ou o demonstrativo do Custo Efetivo Total e preencha os quatro campos. A calculadora já vem com os números do exemplo acima. Nenhum dado sai do seu celular.
Onde achar: o valor do seguro e o valor financiado aparecem no quadro do Custo Efetivo Total ou no resumo do contrato. A conta é uma estimativa proporcional e não substitui a análise do contrato.
O que o TJSP já disse sobre o mesmo seguro
Na Apelação 1016125-12.2025.8.26.0564, julgada em 14 de outubro de 2025 pela 15ª Câmara de Direito Privado do TJSP, o acórdão registrou que o contrato de uma servidora trazia o mesmo “BB Crédito Protegido”, de R$ 8.196,83, que ao que tudo indicava servia para a situação em que ela ficou sem proventos. O seguro não foi o fundamento principal da decisão, mas reforçou que o banco tinha outros meios de receber sem reter o salário. Veja a cláusula de retenção integral do Banco do Brasil.
Como consultar o seguro prestamista pelo CPF e saber se você tem
1. No contrato e no demonstrativo do CET
Procure as palavras “seguro”, “prestamista”, “proteção financeira” ou “crédito protegido”. Depois compare o valor solicitado com o valor financiado. Se o financiado é maior, a diferença precisa estar explicada, e o seguro costuma estar ali. A página sobre como ler o CET do contrato mostra onde olhar.
2. Na Susep, com a conta gov.br
A Superintendência de Seguros Privados (Susep), autarquia que fiscaliza as seguradoras, tem o Sistema de Consulta de Seguros, lançado em novembro de 2023. Você entra com a conta gov.br e vê os seguros em que aparece como segurado. Se encontrar um seguro que não contratou, anote a seguradora e o número da apólice.
Não tem o contrato ou o banco não entregou? Você não precisa ir ao banco nem pedir ajuda a ninguém para dar o primeiro passo. A consulta da Susep é gratuita, feita por você mesmo, pelo celular ou computador, com a sua conta gov.br.
Atenção: a consulta começou com seguros de automóvel, habitacional, patrimonial e de riscos financeiros, e os demais ramos foram sendo incluídos aos poucos. Se o prestamista não aparecer, isso não prova que ele não existe: confira também o contrato e peça a apólice ao banco.
E no Banco Central? Muita gente procura “consultar seguro prestamista no Banco Central”. O Registrato, do Banco Central, mostra os seus empréstimos, mas o seguro é fiscalizado pela Susep, e é na consulta da Susep que ele pode aparecer. A Susep também explica o produto na página oficial sobre seguro prestamista.
3. No extrato e no contracheque
Alguns seguros não vêm embutidos no empréstimo, mas descontados todo mês, com nomes como “seguro”, “proteção” ou o nome da seguradora. Veja o que significa cada rubrica do contracheque.
Como resgatar o seguro prestamista e quanto recebo de volta
“Resgatar” o seguro prestamista quer dizer pedir de volta o que foi pago. Há duas situações diferentes:
- Você quitou o empréstimo antes do fim: tem direito à devolução da parte do seguro que cobriria o tempo que faltava. Em regra, a conta é proporcional: quem quitou na metade do prazo recebe de volta perto da metade do prêmio. Peça o cálculo por escrito.
- O seguro foi imposto ou você não contratou: o pedido é de devolução do valor inteiro e dos juros cobrados sobre ele, podendo ser em dobro conforme o caso.
Como cancelar ou resgatar o seguro prestamista na Caixa, no Santander, no Itaú, no Bradesco, no Banco do Brasil, no C6, no Banco Pan, no BV, no Agibank, na Facta, no Mercantil, no Nubank, no PicPay, no Sicredi, no Sicoob ou em qualquer outro banco? O caminho é o mesmo: pedido por escrito ao banco e à seguradora, com protocolo, e notificação pelos Correios se não houver resposta. Use a calculadora para saber quanto o seguro custou no seu contrato.
Como pedir o contrato, a proposta e a apólice
O banco tem que entregar a cópia do contrato, e a seguradora tem que entregar o certificado ou a apólice com as condições gerais. Faça o pedido por escrito e guarde o protocolo. Se você ainda não tem o contrato, veja também como pedir o contrato e o extrato ao banco.
Modelo 1: pedido de documentos ao banco
Eu, [nome completo], CPF [número], titular do contrato de crédito nº [número, se souber], solicito, no prazo de 10 dias: (1) cópia integral do contrato de crédito; (2) cópia da proposta de adesão ao seguro com a minha assinatura, se existir; (3) o nome da seguradora, o número da apólice e o valor do prêmio cobrado; (4) o demonstrativo do Custo Efetivo Total entregue na contratação. Peço resposta por escrito, com número de protocolo.
Modelo 2: pedido à seguradora
Eu, [nome completo], CPF [número], solicito cópia do certificado individual e das condições gerais do seguro [nome do seguro] vinculado ao contrato de crédito nº [número] do banco [nome], com o valor do prêmio, a vigência e os beneficiários. Peço resposta por escrito, com número de protocolo.
Modelo 3: cancelamento e devolução
Eu, [nome completo], CPF [número], titular do contrato de crédito nº [número], não solicitei o seguro [nome ou tipo] incluído na operação. Com base no art. 39, I, e no art. 42, parágrafo único, do Código de Defesa do Consumidor, e no Tema 972 do STJ, solicito: (1) o cancelamento do seguro; (2) a devolução do valor pago e dos juros cobrados sobre ele. Peço resposta por escrito, com número de protocolo.
Sem resposta, envie a mesma solicitação ao banco como notificação extrajudicial pelos Correios, com aviso de recebimento (AR), citando o protocolo do pedido original. Guarde a cópia e o AR. Se o banco não resolver, procure orientação jurídica.
Seguro prestamista é obrigatório? É legal o banco cobrar?
Não é obrigatório, e você não tem que pagar seguro prestamista para liberar o empréstimo. O banco pode oferecer o seguro, e é legal cobrar quando você escolheu contratar. O que não pode é condicionar o empréstimo ao seguro, nem obrigar você a usar a seguradora indicada pelo banco. É o que o STJ decidiu no Tema 972, em julgamento repetitivo que vale para todo o país.
A exceção é o financiamento da casa própria pelo Sistema Financeiro da Habitação, em que a lei exige seguro de morte e invalidez (MIP) e de danos ao imóvel (DFI). Mesmo nesse caso, pela Súmula 473 do STJ, você não é obrigado a contratar o seguro com o banco ou com a seguradora indicada por ele.
O Código de Defesa do Consumidor, art. 39, I, proíbe condicionar o fornecimento de um produto ou serviço ao fornecimento de outro, a chamada venda casada. No Tema 972, julgado como repetitivo em dezembro de 2018, a Segunda Seção do STJ fixou que, nos contratos bancários em geral, o consumidor não pode ser compelido a contratar seguro com a instituição financeira ou com seguradora por ela indicada.
Quando a cobrança é indevida, o art. 42, parágrafo único, do CDC prevê a devolução em dobro, salvo engano justificável. Veja quando cabe a devolução em dobro. O dever de mostrar o custo total antes da contratação, com o seguro incluído, está na Resolução CMN 4.881/2020.
Sinais de que o seguro pode ter sido imposto
- Você não assinou nenhuma proposta de seguro separada do contrato de crédito.
- O atendente disse que o empréstimo só sairia com o seguro.
- Não houve opção de escolher outra seguradora.
- Você nunca recebeu apólice ou certificado do seguro.
- O valor financiado ficou maior do que o valor que você pediu.
O que o TJSP vem decidindo sobre seguro prestamista (2025 e 2026)
Estudo completo: o escritório leu 121 acórdãos do TJSP em inteiro teor e mediu o que decide o resultado. O seguro foi afastado em 50% das decisões, e em 67% quando o banco não apresentou proposta de adesão separada. Veja os números, câmara por câmara, com a lista dos processos.
Levantamos no portal de jurisprudência do Tribunal de Justiça de São Paulo as decisões de 2º grau com “seguro prestamista” e “venda casada” na ementa, julgadas entre novembro de 2025 e novembro de 2026. Só nesse período, o tribunal publicou milhares de decisões que mencionam o seguro prestamista. Os resultados se dividem, e o que separa um do outro é a prova: o banco perde quando não consegue provar que o cliente teve escolha, e ganha quando o seguro foi contratado em documento separado, de forma facultativa e esclarecida. Na maior parte das decisões, o tribunal usa o Tema 972 do STJ como régua. Alguns exemplos, pelo que consta das ementas:
Decisões que reconheceram a venda casada
- Apelação 1005806-04.2025.8.26.0590, 38ª Câmara de Direito Privado, julgada em 28/10/2026: cédula de crédito bancário, venda casada configurada e devolução em dobro do seguro.
- Apelação 1003930-56.2025.8.26.0576, 20ª Câmara de Direito Privado, julgada em 19/10/2026: financiamento de veículo com seguro vinculado à seguradora indicada pelo banco, venda casada configurada e restituição do valor.
- Apelação 1003147-94.2025.8.26.0663, Núcleo de Justiça 4.0, Turma VIII, julgada em 06/10/2026: contrato bancário com seguro prestamista, venda casada e restituição em dobro.
- Apelação 1012545-98.2025.8.26.0361, Núcleo de Justiça 4.0, Turma I, julgada em 05/10/2026: financiamento de veículo, seguro prestamista tratado como prática abusiva com aplicação expressa do Tema 972, e nulidade mantida no recurso do banco.
- Apelação 1005327-97.2025.8.26.0529, 14ª Câmara de Direito Privado, julgada em 07/10/2026: financiamento de veículo em que o banco não demonstrou que o cliente pôde, de fato, escolher não contratar os seguros.
- Processo 1019806-16.2024.8.26.0114, Núcleo de Justiça 4.0, Turma III, julgado em 29/10/2026: contrato bancário com venda casada do seguro prestamista reconhecida.
Decisões que mantiveram o seguro
- Processo 1197446-48.2024.8.26.0100, Núcleo de Justiça 4.0, Turma VIII: seguro contratado de forma facultativa e em documento separado.
- Processo 1003666-96.2025.8.26.0072, Núcleo de Justiça 4.0, Turma VII: contratação facultativa e esclarecida ao cliente.
O que esses casos ensinam: a prova que decide é a proposta de seguro. Se ela não existe, se está no mesmo documento do empréstimo ou se não havia opção de outra seguradora, a tendência do TJSP é reconhecer a venda casada, com base no Tema 972 do STJ. Por isso o primeiro pedido ao banco é sempre a cópia da proposta assinada. Cada caso depende dos documentos, e decisões anteriores não garantem resultado.
As dúvidas que mais aparecem nas reclamações
Lendo reclamações públicas sobre seguro prestamista em sites como o Reclame Aqui, as mesmas perguntas se repetem.
“Cobraram um seguro que eu não pedi e o estorno nunca chega”
Peça o cancelamento por escrito, com protocolo, e anote a data prometida para a devolução. Se o prazo passar, a notificação pelos Correios com AR registra o descumprimento.
“Quitei o empréstimo antes. O seguro é devolvido?”
Essa é a queixa que mais se repete, contra bancos e seguradoras diferentes: o cliente quita antes e a devolução não vem, atrasa ou vem com valor errado, como em reclamações contra o Santander, a Caixa Seguradora e o Inter.
O seguro prestamista existe para cobrir a dívida. Se a dívida acabou antes, a parte do prêmio que cobriria o período restante deve ser devolvida de forma proporcional. A Lei 15.040/2024, nova lei dos contratos de seguro, em vigor desde dezembro de 2025, diz no art. 6º que, extinto o interesse, o contrato se resolve com a redução proporcional do prêmio. Peça o cálculo por escrito ao banco e à seguradora.
“Renovei ou refinanciei e cobraram outro seguro”
Em renovações, alguns comprovantes trazem a linha “pró-rata seguro anterior”. Ela mostra se o prêmio do seguro do contrato antigo foi abatido. Se está zerada e o contrato antigo também tinha seguro, vale pedir explicação.
“O banco diz que eu assinei”
Peça a cópia da proposta assinada. Se você contesta a assinatura, cabe ao banco provar que ela é autêntica, como decidiu o STJ no Tema 1.061.
“Sou aposentado do INSS e tem seguro no consignado”
Em 2025, o INSS fechou acordos com instituições financeiras para suspender a cobrança de seguro prestamista no consignado de aposentados e pensionistas, segundo a Agência Brasil e o Diário do Comércio. Os acordos valem para as instituições que os assinaram. Se o seguro aparece no seu consignado do INSS, peça a apólice e a proposta assinada.
“A pessoa morreu. O seguro quita o consignado?”
Pode quitar ou abater, até o capital segurado. A família deve comunicar o óbito por escrito e pedir a apólice. Para descobrir se a pessoa que faleceu tinha seguro no empréstimo, o caminho mais seguro é o contrato: peça ao banco, com a certidão de óbito e o documento que mostre que você é herdeiro ou inventariante, a cópia do contrato e a informação do seguro vinculado. Veja o guia sobre consignado depois da morte.
“Precisei do seguro e a seguradora negou”
É uma das queixas mais repetidas: a pessoa pagou o seguro, perdeu o emprego, adoeceu ou faleceu, e a cobertura foi recusada. Os motivos alegados costumam ser carência (há seguros de desemprego com carência longa), doença preexistente ou falta de documento. Peça a negativa por escrito, com o motivo, e a cópia das condições gerais. Pela Súmula 609 do STJ, a seguradora não pode recusar por doença preexistente se não exigiu exames antes da contratação nem provou má-fé.
“O banco disse que os juros sobem se eu cancelar o seguro”
Se a taxa com seguro e sem seguro é diferente, peça as duas propostas por escrito, com o Custo Efetivo Total de cada uma. Se a proposta sem seguro nunca foi oferecida na contratação, isso indica que não houve escolha de verdade.
“Cobraram seguro na antecipação do FGTS”
Há muitas reclamações de seguro incluído na antecipação do saque-aniversário do FGTS sem o cliente pedir, como mostram queixas contra o PicPay. A regra é a mesma do empréstimo comum: confira o valor liberado, o valor financiado e o CET, e peça o cancelamento por escrito.
“Seguro no financiamento do carro”
No financiamento de veículo, o seguro prestamista costuma vir no mesmo pacote, às vezes apresentado como obrigatório, como relatam consumidores em reclamações contra financeiras de veículos no Reclame Aqui. Não é. Se você quitar o carro antes, peça também a devolução proporcional do seguro.
“Seguro no cartão de crédito ou no parcelamento da fatura”
Seguros como “fatura protegida” ou “parcelamento protegido” também são prestamistas: pagam a dívida do cartão em caso de morte, invalidez ou desemprego. Se aparece na fatura e você não contratou, peça o cancelamento e o estorno por escrito.
“Minha empresa pegou Pronampe e veio seguro”
Pequenas empresas relatam seguro prestamista exigido para liberar o Pronampe, como em reclamações contra a Caixa e o Sicoob. A tese de que o crédito não pode ser condicionado ao seguro também é discutida para empresas, mas cada caso depende do contrato e de como a empresa usa o crédito.
O que esperar, com os pés no chão. Se você assinou uma proposta de seguro separada e teve escolha, o seguro pode ser válido, e o caminho é cancelar daqui para frente. Quando o seguro foi imposto, o valor pode ser questionado, em geral até cinco anos para trás, conforme o caso. Nenhum advogado pode garantir resultado, e quem garante está descumprindo a regra da profissão.
Sinais de golpe nesta hora, e o que este escritório nunca faz
- Alguém que você não procurou liga dizendo que há “seguro para devolver” no seu nome.
- Pedem pagamento antecipado, taxa ou depósito para “liberar” a devolução.
- Pedem senha, código recebido por SMS ou foto do cartão.
- Prometem valor certo e prazo certo.
Este escritório nunca pede senha, código, cartão ou depósito para liberar valor, e nunca promete resultado. Para conferir a inscrição de qualquer advogado, use o Cadastro Nacional dos Advogados da OAB.
Perguntas frequentes
O que é seguro prestamista?
É um seguro que quita a dívida em caso de morte ou invalidez do cliente, e às vezes desemprego. O primeiro beneficiário costuma ser o próprio banco.
Seguro proteção financeira é o mesmo que seguro prestamista?
Em geral, sim. “Proteção financeira”, “seguro do empréstimo”, “seguro de crédito” e “seguro do consignado” são nomes usados para o seguro que quita a dívida em caso de morte, invalidez ou desemprego.
O que é BB Crédito Protegido?
É o nome do seguro prestamista vendido pelo Banco do Brasil junto com o empréstimo. No contrato do exemplo desta página, ele foi cobrado à vista, somado ao valor financiado, e o primeiro beneficiário é o próprio banco.
Seguro do empréstimo é obrigatório?
Não. Seja qual for o nome, seguro do empréstimo, proteção financeira ou seguro do consignado, o banco não pode condicionar o crédito à contratação.
Tenho que pagar seguro prestamista para liberar o empréstimo?
Não. O banco não pode condicionar a liberação do empréstimo à contratação do seguro, nem exigir a seguradora dele. Se disseram que o crédito só sairia com o seguro, isso é venda casada (art. 39, I, do CDC e Tema 972 do STJ). Peça por escrito a proposta sem seguro.
Qual o valor do seguro prestamista?
Varia com o valor e o prazo da dívida. Pode passar de 10% do valor financiado, como no contrato real desta página (11,97%). O valor está no contrato, na linha “seguro”, e a calculadora mostra quanto ele custa com os juros.
O seguro prestamista é devolvido no final do contrato?
Não. Ele não funciona como poupança: se nada acontecer até a última parcela, o valor não volta. Só há devolução quando você quita antes (parte proporcional) ou quando o seguro foi cobrado sem escolha.
O seguro prestamista pode ser cobrado à vista, antes do empréstimo?
É comum, e é aí que ele fica caro. O valor inteiro é descontado no dia do contrato e somado à dívida, como no exemplo desta página. Assim você paga juros sobre o seguro até a última parcela.
Seguro prestamista é golpe? É ilegal?
Não é golpe nem é ilegal em si. É um seguro registrado na Susep. Fica irregular quando é imposto como condição para o crédito, quando a seguradora é escolhida pelo banco sem opção ou quando é incluído sem você saber.
Seguro prestamista e seguro de vida são a mesma coisa?
Não. No seguro de vida, a indenização vai para as pessoas que você indica. No prestamista, vai para o banco, para quitar a dívida.
O seguro prestamista entra no inventário?
O seguro paga a dívida direto ao banco, e com isso a dívida sai da herança. Se sobrar diferença a favor dos beneficiários indicados, ela é paga a eles. Veja também o guia sobre consignado depois da morte.
O seguro prestamista tem carência e cobre autônomo?
Depende do plano. A cobertura de desemprego costuma valer só para quem tem carteira assinada e ter carência. Autônomo, em geral, só tem cobertura por morte, invalidez ou incapacidade temporária. Confira nas condições gerais.
Seguro prestamista é obrigatório?
Não. O banco pode oferecer, mas não pode condicionar o empréstimo ao seguro nem impor a seguradora (STJ, Tema 972).
Como consultar seguro prestamista pelo CPF?
Pelo Sistema de Consulta de Seguros da Susep, com a conta gov.br. Você mesmo faz a consulta, de graça, sem precisar ir ao banco. Se não aparecer, confira o contrato e peça a apólice ao banco.
Como resgatar o seguro prestamista?
Com pedido por escrito ao banco e à seguradora, com protocolo. Se quitou antes, peça a devolução proporcional. Se o seguro foi imposto, peça o valor inteiro e os juros cobrados sobre ele.
Quanto recebo de volta do seguro prestamista?
Depende do caso. Na quitação antecipada, em regra, a parte proporcional ao prazo que faltava. Quando o seguro foi imposto, o valor pago e os juros cobrados sobre ele.
Como saber o valor do meu seguro prestamista?
No contrato ou no quadro do Custo Efetivo Total, na linha “seguro”. Com esse valor, o valor financiado e a parcela, a calculadora desta página mostra quanto o seguro custa com os juros.
Quem recebe o dinheiro do seguro prestamista?
O banco, não a família. Em caso de morte ou invalidez coberta, a seguradora quita o saldo da dívida com o banco. A família só recebe se o capital segurado for maior do que a dívida, e apenas a diferença.
É correto o banco cobrar seguro prestamista?
Não, porque condicionar o crédito ao seguro é venda casada. O art. 39, I, do CDC proíbe essa prática, e o STJ, no Tema 972, decidiu que o consumidor não pode ser obrigado a contratar seguro com o banco ou com seguradora indicada por ele.
Como sei se tenho seguro prestamista?
Confira o contrato, o quadro do Custo Efetivo Total e a consulta da Susep pelo gov.br. Se o valor financiado é maior do que o valor que você pediu, a diferença precisa ter explicação no contrato.
Ofereceram taxa menor se eu contratasse o seguro. É venda casada?
Pode ser, se você não teve escolha de verdade. Peça por escrito as duas propostas, com e sem seguro, com o Custo Efetivo Total de cada uma. Se a proposta sem seguro nunca apareceu, isso é sinal de que a escolha não existiu.
Posso cancelar o seguro prestamista?
Sim, com pedido por escrito ao banco ou à seguradora. Peça também a devolução proporcional do que foi pago. Se o seguro foi imposto, dá para pedir de volta o valor inteiro e os juros cobrados sobre ele.
Como peço a apólice do seguro?
Por escrito, ao banco e à seguradora, com protocolo. Peça o certificado individual, as condições gerais, o valor do prêmio e os beneficiários.
Pago juros sobre o seguro?
Sim, quando ele é somado ao valor financiado. O prêmio entra na dívida e paga os mesmos juros do empréstimo até a última parcela.
O valor do seguro imposto volta em dobro?
Pode voltar, conforme o caso. O art. 42, parágrafo único, do CDC prevê o dobro para cobrança indevida, salvo engano justificável. A decisão depende de como o seguro foi contratado e das provas disponíveis.
O empréstimo veio maior do que você pediu?
Com o contrato e o demonstrativo do custo total lado a lado, fica mais fácil saber se há seguro a questionar. Alguém do escritório pode fazer essa leitura com você, sem compromisso de decisão.
Quero entender meu casoAtendimento humano. Você decide depois de entender.

Leia também
Estado normativo em 05/11/2026. Lei 8.078/1990 (CDC), arts. 39, I, e 42, parágrafo único. Lei 15.040/2024, art. 6º. Resolução CMN 4.881/2020. STJ, Segunda Seção, REsp 1.639.259/SP e REsp 1.639.320/SP (Tema 972), julgados em 12/12/2018. STJ, Tema 1.061. Súmulas 473 e 609 do STJ. Jurisprudência do TJSP pesquisada no portal oficial em 05/11/2026.
Quem escreveu esta página
João Vitor Chaves Coelho, advogado inscrito na OAB/SP sob o nº 366.776, na OAB/PA sob o nº 19.692 e na OAB/DF sob o nº 72.931, atuante em Direito Bancário e Defesa do Consumidor, com certificação CS50 Cybersecurity pela Harvard University. Escritório João Coelho Advocacia.
Conteúdo informativo, sem promessa de resultado e sem captação de causa, em conformidade com o Código de Ética e Disciplina da OAB e com o Provimento 205/2021 do Conselho Federal da OAB. O exemplo de contrato foi publicado com os dados pessoais cobertos e não indica resultado de processo. Cada caso depende dos contratos assinados e dos documentos disponíveis.